Die CO2-Bilanzierung (Carbon Accounting) hat sich von einer freiwilligen Nachhaltigkeitsübung zu einer zentralen Compliance- und Geschäftsfunktion entwickelt. Regulierungen wie die CSRD und CBAM verpflichten Unternehmen inzwischen dazu, Emissionen entlang ihrer gesamten Wertschöpfungskette zu messen. Doch welche Zahl Sie am Ende berichten, hängt maßgeblich davon ab, wie Sie sie berechnen.
Dieser Leitfaden erklärt, was CO2-Bilanzierung ist, welche Standards ihr zugrunde liegen, und welche drei Methoden Unternehmen dafür nutzen: ausgabenbasiert, aktivitätsbasiert und hybrid. Außerdem erfahren Sie, wie Sie die passende Methode wählen und wie IPOINT den gesamten Prozess unterstützt.
- CO2-Bilanzierungsmethoden: Die wichtigsten Fakten im Überblick
- Was ist CO2-Bilanzierung?
- CO2-Bilanzierungsstandards: GHG Protocol, ISO 14064 und was sich ändert
- Die drei zentralen Methoden der CO2-Bilanzierung
- Wie Sie die richtige Methode zur CO2-Bilanzierung wählen
- Von der ersten Schätzung zum prüfbereiten Inventar
- Häufig gestellte Fragen
CO2-Bilanzierungsmethoden: Die wichtigsten Fakten im Überblick
-
Drei Berechnungsmethoden: Unternehmen berechnen CO2-Bilanzierungsdaten hauptsächlich über die ausgabenbasierte, die aktivitätsbasierte und die hybride Methode.
-
Genauigkeit hängt von der Datenart ab: Ausgabenbasierte Schätzungen stützen sich auf Finanzdaten und Branchendurchschnitte, während aktivitätsbasierte Daten reale physische Mengen für höhere Präzision nutzen.
-
Hybrid ist der Unternehmensstandard: Die meisten Organisationen kombinieren beide Ansätze – Aktivitätsdaten für wesentliche Kategorien, ausgabenbasierte Schätzungen, um verbleibende Lücken zu schließen.
-
Standards wachsen zusammen: GHG Protocol und ISO haben im Juli 2026 angekündigt, ihre Standards zur unternehmensweiten CO2-Bilanzierung zu einem einheitlichen globalen Rahmenwerk zusammenzuführen.
-
Regulatorische Anerkennung: CSRD und die Science Based Targets initiative (SBTi) akzeptieren beide die hybride Bilanzierung – vorausgesetzt, Unternehmen legen ihren Daten-Qualitätsmix offen.
Was ist CO2-Bilanzierung?
CO2-Bilanzierung ist der Prozess, mit dem die Treibhausgasemissionen (THG) eines Unternehmens oder Produkts gemessen, erfasst und berichtet werden. Sie funktioniert ähnlich wie die Finanzbuchhaltung, verfolgt aber CO₂-Äquivalente (CO₂e) statt Geldbeträge und erzeugt so ein THG-Inventar statt einer Bilanz.
Ein belastbares System zur CO2-Bilanzierung liefert mehr als nur eine einzelne Zahl für den Nachhaltigkeitsbericht. Es zeigt, wo Emissionen innerhalb Ihres Betriebs und Ihrer Wertschöpfungskette entstehen, und unterstützt die Klassifizierung nach Scope 1, 2 und 3. Außerdem schafft es die Datengrundlage für die Erfassung des CO2-Fußabdrucks, den Emissionshandel und glaubwürdige Netto-Null-Ziele.
Wie belastbar dieses Inventar ist, hängt vollständig davon ab, welche Berechnungsmethode Sie anwenden, um Aktivitäts- oder Ausgabendaten in Emissionswerte umzurechnen. Diese Entscheidung bestimmt mehr als jedes einzelne Tool, wie sehr Sie Ihren eigenen Zahlen vertrauen und sie verteidigen können.
CO2-Bilanzierungsstandards: GHG Protocol, ISO 14064 und was sich ändert
Die CO2-Bilanzierung stützt sich auf zwei zentrale Rahmenwerke. Das GHG Protocol, entwickelt vom World Resources Institute und dem World Business Council for Sustainable Development, setzt den globalen Standard für die Klassifizierung und Berechnung von Emissionen. Die ISO-14000-Familie, insbesondere ISO 14064, liefert ein zertifizierbares Rahmenwerk für unternehmensweite THG-Inventare und die Verifizierung durch Dritte.
Beide Rahmenwerke entwickeln sich weiter. Das GHG Protocol überarbeitet seine Scope-3-Methodik erstmals seit 2011 und strebt einen finalen Standard um 2027 an. Im Juli 2026 kündigten GHG Protocol und ISO zudem an, bis 2027 in einem gemeinsamen globalen Rahmenwerk zusammenzuwachsen. Die aktuelle Leitlinie beider Organisationen bleibt bis zum Abschluss dieser Arbeiten gültig.
Unternehmen, die in der EU tätig sind oder mit ihr Handel treiben, unterliegen zudem der verpflichtenden Offenlegung nach der Corporate Sustainability Reporting Directive (CSRD), die große berichtspflichtige Unternehmen zur Angabe wesentlicher Scope-1-, -2- und -3-Emissionen verpflichtet.
Die drei zentralen Methoden der CO2-Bilanzierung
Die technische Leitlinie des GHG Protocol zur Berechnung von Scope-3-Emissionen definiert mehrere Wege, Daten in Emissionswerte zu überführen. In der Praxis bauen die meisten Unternehmen ihre CO2-Bilanzierungsmethodik auf drei Methoden auf: ausgabenbasiert, aktivitätsbasiert und hybrid.
Die ausgabenbasierte Methode
Die ausgabenbasierte Methode schätzt Emissionen, indem sie die Ausgaben in einer Kategorie mit einem branchendurchschnittlichen Emissionsfaktor multipliziert – meist aus Environmentally Extended Input-Output (EEIO)-Daten. Geben Sie 50.000 US-Dollar für Verpackungen aus, wenden Sie den EEIO-Faktor an, und Sie erhalten eine Schätzung, ohne eigene Aktivitätsdaten zu erheben.
Diese Methode nutzt Finanzdaten, die bereits vorliegen, und ist damit der schnellste Weg zu einem ersten Scope-3-Inventar. Weil sie Emissionen an den Preis koppelt, verschieben sich die Ergebnisse mit Inflation und Wechselkursen, und die Methode kann nicht zwischen Lieferanten mit unterschiedlicher Umweltleistung unterscheiden.
Die aktivitätsbasierte Methode
Die aktivitätsbasierte Methode – im GHG Protocol offiziell als Durchschnittsdaten-Methode bezeichnet – ersetzt Ausgaben durch physische Mengen. Sie multiplizieren eine reale Menge, etwa Liter Kraftstoff oder Kilowattstunden Strom, mit einem für diese Aktivität spezifischen Emissionsfaktor.
Multiplizieren Sie zehntausend Liter Diesel mit rund 2,68 kg CO₂e pro Liter, erhalten Sie ein deutlich präziseres Ergebnis, als wenn Sie denselben Einkauf nur über seinen Preis schätzen würden. Vergleiche über Kategorien wie eingekaufte Dienstleistungen zeigen, dass ausgabenbasierte Schätzungen Emissionen um mehr als 30 % überschätzen können.
Die hybride Methode
Die hybride Methode kombiniert die beiden anderen: Sie nutzen aktivitätsbasierte oder lieferantenspezifische Daten für Ihre wesentlichsten Emissionskategorien und schließen verbleibende Lücken mit ausgabenbasierten Schätzungen. Die Leitlinien des GHG Protocol behandeln diesen hybriden Ansatz als praktischen Standardfall, da nur wenige Organisationen für jeden Lieferanten und jeden Einkauf Primärdaten zur Aktivität beschaffen können.
CSRD und SBTi akzeptieren beide hybride Inventare. Was sie verlangen, ist Transparenz: offenlegen, welche Kategorien auf Primär- und welche auf Sekundärdaten beruhen, und diesen Mix verbessern, je stärker die Zusammenarbeit mit Lieferanten voranschreitet.
| Methode | Verwendete Daten | Emissionsfaktor | Am besten geeignet für |
|---|---|---|---|
| Ausgabenbasiert | Ausgegebener Betrag | Branchendurchschnitt (EEIO) | Schnelle Baseline, niedrigpriore Kategorien |
| Aktivitätsbasiert | Physische Menge (kWh, kg, Liter) | Aktivitätsspezifisch | Wesentliche Kategorien, Reduktionsplanung |
| Hybrid | Kombination aus beidem | Gemischt primär/sekundär | Die meisten CSRD-/SBTi-Berichte im Unternehmenskontext |
Die drei Methoden der CO2-Bilanzierung im Vergleich: Dateninput, Emissionsfaktor und typischer Anwendungsfall.
Wie Sie die richtige Methode zur CO2-Bilanzierung wählen
Die Wahl der Methode hängt von drei Fragen ab: Wie wesentlich ist die Kategorie für Ihren Gesamtfußabdruck, wie viele Aktivitätsdaten können Sie erheben, und welchen Berichtsstandard müssen Sie erfüllen?
Beginnen Sie mit ausgabenbasierten Schätzungen für Kategorien mit geringer Wesentlichkeit und für Ihr erstes Scope-3-Inventar insgesamt. So erhalten Sie eine vollständige Baseline, die frühe Anforderungen von CSRD und Scope 3 sowie der SBTi erfüllt. Priorisieren Sie anschließend Ihre emissionsstärksten Kategorien – häufig eingekaufte Güter und Investitionsgüter – für ein Upgrade auf aktivitätsbasierte oder lieferantenspezifische Daten. Dieselbe Datendisziplin, die hinter der Materialflusskostenrechnung (MFCA) steht, zahlt sich auch hier aus: bessere Grunddaten liefern präzisere Emissionswerte.
Dokumentieren Sie Ihren Daten-Qualitätsmix transparent, während Sie ihn verbessern. Diese Transparenz ist es – mehr als perfekte Präzision am ersten Tag –, was Regulierungsbehörden, Investoren und Kunden honorieren.
Von der ersten Schätzung zum prüfbereiten Inventar
Ausgabenbasierte, aktivitätsbasierte und hybride Methoden sind keine konkurrierenden Optionen. Sie sind Stufen auf demselben Weg zu einem CO2-Inventar, das regulatorischer, investorischer und kundenseitiger Prüfung standhält.
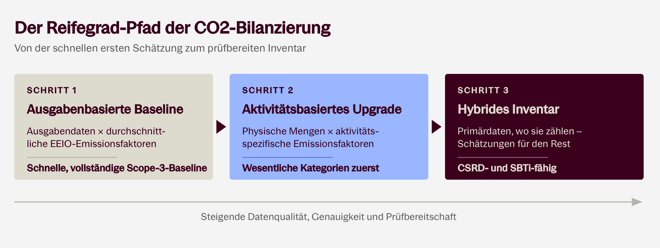
Der Reifegrad-Pfad der CO2-Bilanzierung: eine ausgabenbasierte Baseline, ein aktivitätsbasiertes Upgrade für wesentliche Kategorien und ein hybrides Inventar, das Aufwand und Genauigkeit ausbalanciert.
Die meisten Unternehmen starten mit ausgabenbasierten Schätzungen, überführen Aktivitätsdaten in ihre wesentlichsten Kategorien und etablieren schließlich ein Hybridmodell, das Aufwand und Genauigkeit ausbalanciert. Am wichtigsten ist Transparenz darüber, wo Ihre Daten heute stehen, und ein klarer Plan, wie Sie sie verbessern.
Machen Sie aus CO2-Bilanzierungsdaten prüfbereite Berichte
Berechnen Sie Product und Corporate Carbon Footprints über Scope 1, 2 und 3 mit der Software von IPOINT – ausgerichtet an GHG Protocol und ISO 14064.
Häufig gestellte Fragen
Warum ist CO2-Bilanzierung wichtig?
CO2-Bilanzierung liefert die Datengrundlage für Klimaverpflichtungen – von CSRD und CBAM bis zu wissenschaftsbasierten Zielen. Ohne sie können Unternehmen weder Emissions-Hotspots identifizieren noch auf Anfragen von Investoren und Kunden reagieren. Sie macht Klimaschutz zu einem messbaren, prüfbaren Prozess.
Was ist der Unterschied zwischen der ausgabenbasierten und der aktivitätsbasierten Methode?
Die ausgabenbasierte Methode multipliziert Einkaufskosten mit einem branchendurchschnittlichen Emissionsfaktor. Die aktivitätsbasierte Methode multipliziert physische Mengen, etwa Liter oder Kilowattstunden, mit einem aktivitätsspezifischen Faktor. Sie ist genauer, erfordert aber mehr Aufwand bei der Datenerhebung – deshalb kombinieren die meisten Unternehmen beide Ansätze.
Mit welcher Methode zur CO2-Bilanzierung sollte mein Unternehmen starten?
Die meisten Unternehmen starten mit der ausgabenbasierten Methode, weil sie Finanzdaten nutzt, die bereits vorliegen. Von dort aus priorisieren Sie Ihre emissionsstärksten Kategorien, etwa eingekaufte Güter, für ein Upgrade auf aktivitätsbasierte Daten. Ein hybrider Ansatz, der beides kombiniert, ist das realistische langfristige Ziel.
Was ist der meistgenutzte Standard für die CO2-Bilanzierung?
Das GHG Protocol ist der weltweit meistgenutzte Standard für die CO2-Bilanzierung, neben der ISO-14064-Reihe. Im Juli 2026 kündigten GHG Protocol und ISO an, diese Rahmenwerke bis 2027 zu einem globalen Standard zusammenzuführen. Beide aktuellen Standards bleiben gültig, bis diese Überarbeitung abgeschlossen ist.